
PRESIÓN EN DIPUTADOS: UNIFICAN MÁS DE 45 PROYECTOS PARA FRENAR LA ASFIXIA DEL ENDEUDAMIENTO FAMILIAR
Tras los emplazamientos votados en el recinto, los bloques opositores aceleran el debate en comisiones con el objetivo de emitir dictamen antes del 29 de septiembre. La iniciativa busca contener los intereses usurarios en tarjetas de crédito, frenar ejecuciones y regular plataformas de préstamos no bancarios que empujan a millones de hogares a una espiral financiera insostenible.


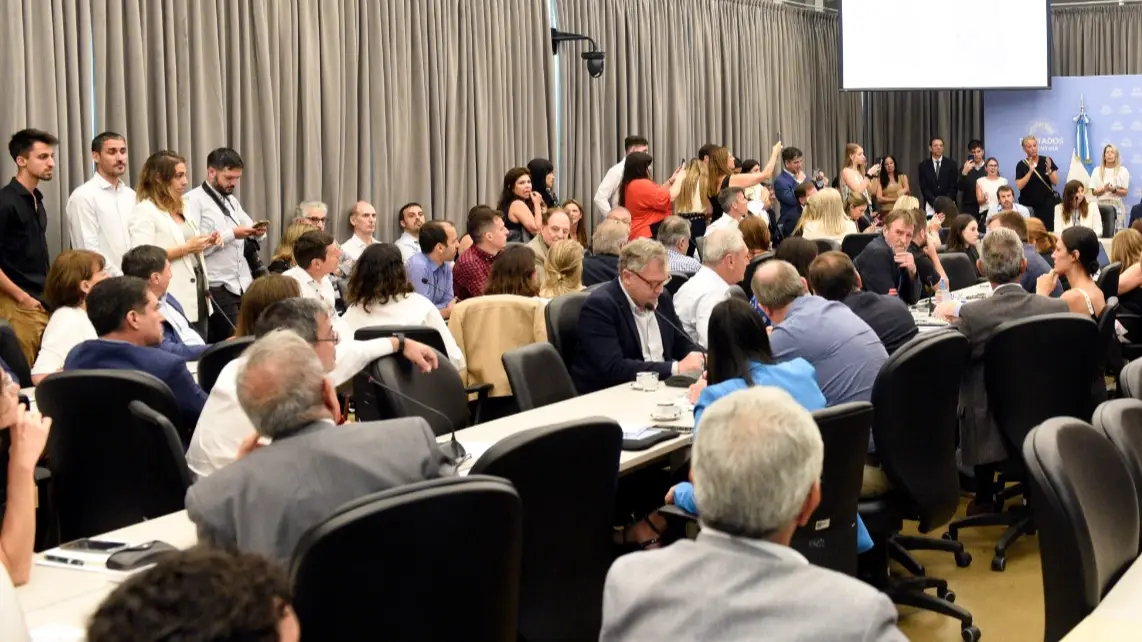
La Cámara de Diputados de la Nación activó una intensa agenda de trabajo en comisiones para abordar una de las problemáticas sociales más críticas del momento: el sobreendeudamiento de las familias argentinas. Luego de que la mayoría de los bloques de la oposición lograra votar el emplazamiento en la última sesión plenaria, el cuerpo parlamentario comenzó a desglosar una batería de más de 45 proyectos de ley presentados por distintas bancadas con el fin de unificar posturas y llevar una solución al recinto.
El cronograma pactado impone una carrera contrarreloj: la meta política es arribar al próximo 29 de septiembre con los acuerdos necesarios para firmar, a lo sumo, dos dictámenes (uno de mayoría y otro de minoría) que permitan destrabar el tratamiento en el recinto en los primeros días de octubre. El diagnóstico compartido por legisladores opositores señala que la pérdida acumulada de poder adquisitivo, la desregulación de las tasas de interés y el incremento constante en los servicios esenciales obligaron a cientos de miles de hogares a endeudarse simplemente para comprar comida o cancelar el pago mínimo de las tarjetas.
PUNTOS CLAVE EN DISCUSIÓN: EL MAPA DE LA NEGOCIACIÓN
• Tope a los intereses compensatorios y punitorios: Poner límites a las tasas que aplican las entidades bancarias y fintech al refinanciar saldos de tarjetas.
• Suspensión cautelar de ejecuciones: Freno temporal a juicios por deudas de consumo para familias en situación de vulnerabilidad o desempleo.
• Control de billeteras digitales y financieras no reguladas: Frenar esquemas de créditos ultra-rápidos que cobran tasas anuales de tres dígitos.
• Mecanismos de salvataje y reestructuración: Creación de planes de desendeudamiento en cuotas fijas accesibles supervisados por organismos públicos.
UNA BOLA DE NIEVE QUE ASFIXIA A LA CLASE MEDIA Y SECTORES VULNERABLES
De acuerdo con informes técnicos presentados por asociaciones de consumidores y equipos de asesores parlamentarios, el esquema de 'pagar el mínimo' se transformó en una trampa financiera generalizada. La desregulación financiera impulsada desde fines de 2023 habilitó Costos Financieros Totales (CFT) que, en muchos casos, duplican o triplican las tasas de referencia, generando pasivos impagables que se multiplican mensualmente.
A esto se suma el crecimiento exponencial de créditos otorgados a través de billeteras virtuales y prestamistas informales que exigen escasos requisitos formales pero aplican recargos usurarios, afectando de lleno a jubilados, monotributistas y asalariados no registrados que no tienen acceso al canal crediticio tradicional.
EL OFICIALISMO RESISTE Y ADVIERTE SOBRE EL 'LIBRE MERCADO DE CRÉDITO'
Desde el bloque de La Libertad Avanza y sus aliados parlamentarios observan las iniciativas con profunda resistencia. En sintonía con la doctrina del Ministerio de Economía, los libertarios argumentan que cualquier límite a las tasas de interés o traba a las ejecuciones terminará retrayendo la oferta crediticia y dejando a los sectores de menores ingresos sin alternativas de financiamiento formal.
No obstante, la correlación de fuerzas en la Cámara baja anticipa un desenlace favorable para los bloques impulsores. Con el plazo del 29 de septiembre corriendo en el calendario legislativo, la oposición aspira a consolidar una mayoría amplia que logre dictaminar y presione al Ejecutivo antes de que el debate del Presupuesto 2027 absorba por completo la escena del Congreso.


